
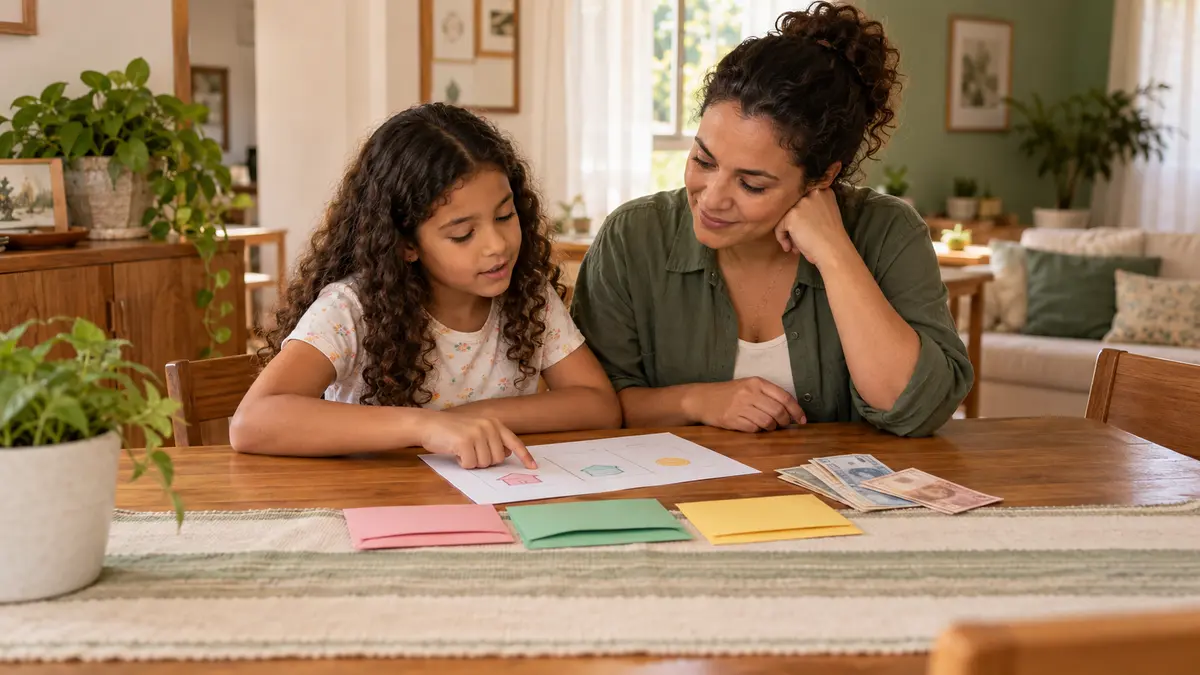
Seu filho pede dinheiro para um brinquedo. Depois, para um lanche diferente. No fim da semana, aparece uma promoção dentro do jogo. Você paga algumas coisas, recusa outras e percebe que cada pedido virou uma negociação nova.
A mesada pode dar organização a essa conversa. Mas entregar dinheiro, por si só, não explica por que é preciso escolher, esperar ou conferir quanto sobrou.
Resposta rápida: a mesada é uma ferramenta opcional para praticar escolhas com acompanhamento dos responsáveis. O valor deve caber no orçamento e ter uma finalidade combinada. Para começar, observe se a criança entende pequenas trocas e consegue acompanhar o dinheiro disponível. As fontes consultadas não estabelecem um valor universal por idade. Uma conta bancária não é necessária para começar.
Neste guia, você encontrará critérios para decidir, exemplos fictícios e um acordo que pode adaptar à sua casa. O objetivo é criar oportunidades de escolha e conversa, respeitando as possibilidades da família.
O que é mesada educativa?
É um valor entregue em intervalos combinados, com espaço para a criança decidir sobre determinados gastos e conversar sobre o que fez. A periodicidade pode ser semanal, quinzenal ou mensal.
Há uma diferença entre oferecer uma pequena oportunidade de escolha e transferir despesas essenciais para o filho. Neste guia, alimentação necessária, transporte, saúde e material escolar continuam sob responsabilidade dos adultos. A mesada será usada para pequenos desejos que a família considerar adequados.
O Consumer Financial Protection Bureau, órgão público dos Estados Unidos, destaca que a conversa sobre os planos para o dinheiro é a parte mais importante da mesada para o desenvolvimento da criança. A orientação também contempla dinheiro recebido como presente e diferenças entre as prioridades das famílias. [1]
Uma pergunta útil depois do pagamento é: “O que você quer fazer com esse dinheiro antes de receber de novo?”
Com que idade começar a dar mesada?
Não trate o aniversário como um teste automático de prontidão. A referência de idade pode orientar a conversa, mas precisa ser acompanhada da observação da criança.
O modelo de desenvolvimento financeiro do CFPB reúne três dimensões: habilidades de planejamento e autocontrole, hábitos e valores relacionados ao dinheiro, e conhecimentos para tomar decisões. As faixas etárias são referências gerais; as oportunidades e o ritmo de desenvolvimento variam. [2]
Nesse modelo, entre 6 e 12 anos as crianças desenvolvem hábitos financeiros e aprendem conceitos básicos de gestão do dinheiro. Essa faixa ajuda a pensar nas oportunidades de aprendizagem, mas não determina quando cada criança deve receber mesada. [2]
Antes de começar, experimente uma pequena escolha acompanhada. Na papelaria, por exemplo: “Hoje podemos escolher uma dessas duas opções”. Observe se o filho percebe que escolher uma pode significar deixar a outra para depois.
Pergunte a si mesmo:
- Ele entende, ainda que de modo simples, que uma compra reduz o dinheiro disponível?
- Consegue acompanhar um pequeno saldo com sua ajuda?
- Entende quando será a próxima entrega?
- Aceita conversar sobre uma escolha sem que isso vire uma prova ou cobrança?
Essas perguntas são um roteiro familiar, não uma escala de avaliação. Uma criança que precise de mais apoio pode usar desenhos, um registro visual ou ajuda contínua. Aprender sobre dinheiro não exige fazer tudo sozinho.
Para os menores, brincar de mercado com cartões grandes de papel pode ser suficiente. O adulto pode apresentar duas opções, acompanhar a escolha e explicar o que ficou para depois.
Quanto dar de mesada para uma criança?
Comece pelo orçamento da casa e pelo que o valor deverá cobrir. O Banco do Brasil orienta organizar as contas, ouvir os filhos e estabelecer uma quantia compatível com a situação econômica da família. [3]
Uma tabela por idade parece resolver a dúvida, mas não conhece sua renda, seus compromissos nem os preços da sua região. Multiplicar a idade por um número pode ser uma regra doméstica; não transforma o resultado em valor obrigatório ou cientificamente ideal.
Use três perguntas:
- Quanto a família consegue reservar de forma sustentável?
- Quais pequenos gastos entrarão nesse combinado?
- O valor permite alguma escolha concreta entre gastar agora e guardar?
Exemplo fictício: uma família decide entregar R$ 10 por semana para pequenos desejos. Isso representa R$ 40 nos meses com quatro pagamentos e R$ 50 nos meses com cinco. O exemplo não é uma recomendação de valor: serve para mostrar que “semanal” e “mensal” não são a mesma conta.
Se o objetivo escolhido custa R$ 30 e a criança decide guardar R$ 5 de cada entrega, precisará de seis pagamentos para juntar o valor, supondo que o preço não mude e que não haja outros gastos nessa reserva.
O combinado pode ser pequeno. Se não houver margem, pode não existir mesada naquele momento. Antes de assumir uma despesa recorrente, os adultos podem revisar juntos o orçamento do casal.
Semanada, quinzena ou mês: qual frequência escolher?
O Banco do Brasil sugere começar com pagamentos semanais para crianças mais novas e ampliar o intervalo conforme o aprendizado. É uma orientação educativa, não uma regra que funcione igualmente para todos. [3]
Na prática, escolha um intervalo que seu filho consiga acompanhar com apoio. Uma data previsível é mais fácil de conversar do que entregas feitas apenas quando ele insiste.
Um calendário pode mostrar quando o valor chega e quais dias ele precisa alcançar. Se vocês migrarem do pagamento semanal para o mensal, expliquem a mudança antes: receber um valor maior de uma vez também significa esperar mais até o próximo.
A mesada deve depender de tarefas ou boas notas?
As orientações consultadas divergem. A Serasa propõe condições relacionadas a tarefas, notas ou comportamento; o Times Brasil apresenta a possibilidade de separar as obrigações domésticas da mesada. Não cabe tratar uma dessas escolhas como consenso científico. [4][5]
Uma proposta para sua família é separar três situações:
- Colaboração habitual: guardar os próprios materiais e participar de tarefas adequadas à idade, com apoio quando necessário.
- Mesada educativa: pequeno valor para praticar decisões, segundo o acordo familiar.
- Atividade extra: uma ajuda adicional, segura e previamente combinada, pela qual os adultos podem decidir oferecer um valor.
Por exemplo: guardar o material escolar pode fazer parte da rotina. Ajudar a organizar, com um adulto, fotografias de um álbum pode ser uma atividade extra. Isso não significa que toda ajuda deva ser remunerada.
Se vocês escolherem vincular dinheiro a alguma atividade, definam as condições antes e mantenham as exigências proporcionais à idade e às possibilidades do filho. Uma nota baixa merece investigação sobre o aprendizado; não explica, sozinha, falta de esforço.
Também evite negociar afeto: um abraço, um pedido de perdão ou uma conversa importante não precisam ganhar preço.
Meu filho gastou tudo. Devo dar mais dinheiro?
Antes de responder, veja o que faltou. Uma compra opcional pode esperar. Uma necessidade essencial exige cuidado dos responsáveis.
Situação fictícia: o filho usa os R$ 10 para comprar um item permitido. No dia seguinte, quer outro. Você pode dizer: “O valor desta semana foi usado. Vamos conferir juntos quando você recebe de novo e o que gostaria de fazer diferente”.
Não é necessário ridicularizar a compra nem chamar a criança de irresponsável. Também não é preciso transformar qualquer arrependimento em uma reposição automática.
Há casos diferentes: perda, fraude, pressão de colegas ou uma regra que os adultos não explicaram bem. Investigue antes de tratar tudo como uma escolha livre. Quando o acordo estiver inadequado, revisá-lo é mais útil do que insistir apenas para manter a regra.
Como ensinar a guardar sem exigir uma porcentagem fixa?
O Portal do Investidor da CVM apresenta gastar, economizar e ajudar outras pessoas como possíveis destinos para o dinheiro, além de incentivar conversas sobre escolhas cotidianas. [6]
Você pode adaptar essa ideia a três envelopes ou registros: “usar agora”, “guardar para um objetivo” e “compartilhar”. Não é obrigatório dividir em partes iguais ou destinar uma porcentagem fixa a cada finalidade.
Exemplo fictício: com R$ 12 disponíveis, uma criança decide usar R$ 7, guardar R$ 4 para um objetivo e separar R$ 1 para uma ação solidária escolhida com a família. Os valores ilustram uma conversa, não uma fórmula.
Se a meta estiver distante demais, ajude a escolher outra mais próxima. Se a criança mudar de ideia, conversem sobre o motivo. O registro deve ajudar a enxergar escolhas, não funcionar como uma vigilância de cada centavo.
O cofrinho reúne o dinheiro; não produz rendimento por si só. Também não é preciso contratar um investimento para realizar essa atividade.
Mesada digital: compras em jogos continuam custando dinheiro real
Antes de autorizar uma compra, mostre o preço em reais. “Diamantes”, “moedas” e outros nomes usados por jogos não dispensam a conferência do custo.
O NIC.br recomenda explicar as compras internas, evitar deixar dados de cartão disponíveis no aparelho usado pela criança, exigir senha para confirmar compras e verificar os recursos de pagamento dos jogos. [7]
Um pequeno saldo para escolhas não precisa significar acesso ao cartão dos adultos. Definam quais compras exigem autorização, como conferir o total e o que fazer diante de uma cobrança desconhecida. O passo a passo varia conforme o dispositivo e o serviço.
Situação fictícia: um pacote custa R$ 8,99. Se o filho pretende comprar três, o total será R$ 26,97. Façam a conta antes de confirmar, em vez de avaliar cada oferta isoladamente.
Uma conta ou um aplicativo podem ser úteis, mas não são requisitos para ensinar. Se a família já utiliza celular, as regras para o primeiro aparelho ajudam a conectar autonomia, compras e supervisão.
O recurso escolhido deve apoiar o acordo: quanto pode ser usado, para quê e com qual acompanhamento.
E quando a família não consegue pagar mesada?
Você pode conversar sobre escolhas sem prometer um valor fixo. Isso evita transformar educação financeira em mais uma cobrança sobre os pais.
Na compra de materiais, compare duas opções e explique qual cabe no planejamento. Ao organizar uma atividade de fim de semana, escolha com o filho entre alternativas disponíveis. Se ele receber dinheiro de presente, ajude a registrar o valor e discutir seus planos.
Outra atividade é montar um orçamento fictício em papel: “Temos dez fichas para escolher entre três programas”. A criança pode experimentar escolhas sem expor detalhes das dívidas dos adultos.
Se já havia mesada e será preciso reduzir ou pausar, converse antes da próxima entrega. Uma frase possível é: “Nosso orçamento mudou. Vamos reorganizar esse combinado. Você não é responsável por resolver as contas da casa”.
Evite pedir ao filho que escolha qual necessidade essencial será abandonada. Participar de pequenas decisões é diferente de carregar preocupações financeiras dos adultos.
Um acordo de mesada para adaptar à sua família
Preencham juntos e revisem quando necessário.
- Valor de cada entrega: ______.
- Frequência e dia de pagamento: ______.
- Pequenos gastos que entram no combinado: ______.
- Necessidades que continuam com os adultos: ______.
- Compras que precisam de autorização: ______.
- Objetivo que o filho gostaria de alcançar: ______.
- Forma de registrar o dinheiro disponível: ______.
- Como conversar quando o valor acabar ou aparecer um problema: ______.
- Data para rever o combinado: ______.
Na revisão, vocês podem perguntar: “O valor fez sentido? A regra estava clara? O que foi difícil? O que precisamos mudar?”. Não há necessidade de aplicar uma nota ao comportamento financeiro da criança.
Se o desafio principal é receber pedidos de novos brinquedos a todo momento, veja também como lidar com uma criança que já tem muitos brinquedos. O acordo sobre dinheiro pode conviver com a conversa sobre espaço e uso.
Perguntas frequentes
Existe um valor certo de mesada para cada idade?
As orientações consultadas não estabelecem um valor universal. A definição deve considerar o orçamento, a finalidade e a frequência. Tabelas comerciais podem oferecer exemplos; não conhecem a realidade da sua casa.
Preciso abrir uma conta para meu filho?
Não. Um registro em papel pode ser suficiente para começar. Se a família optar por uma conta, deverá conferir as condições atuais do serviço e os recursos de acompanhamento, sem presumir que a conta substituirá a orientação.
Posso começar com pouco dinheiro?
Sim, desde que esse valor caiba no orçamento e permita uma pequena escolha. Se não houver margem, utilize situações cotidianas ou simulações, sem assumir uma despesa para acompanhar outras famílias.
Devo pagar por toda tarefa doméstica?
Isso é uma escolha familiar, não um consenso científico identificado nesta pesquisa. O modelo proposto neste guia separa a colaboração cotidiana das atividades extras combinadas e da mesada educativa.
E se meu filho comparar a mesada com a dos amigos?
Explique o que o valor cobre e quais são as possibilidades da sua família. Duas quantias iguais podem ter finalidades diferentes. Uma resposta possível é: “Vamos conversar sobre suas necessidades e sobre nosso combinado, sem usar o dinheiro dos colegas como medida”.
A mesada garante que ele será um adulto organizado?
Não. Nenhuma das fontes utilizadas permite prometer esse resultado para uma criança. A proposta é criar oportunidades de prática, conversa e revisão, respeitando as condições da família.
O primeiro combinado pode ser simples
Escolha uma finalidade, um valor possível e um intervalo compreensível. Explique quais decisões cabem ao filho e quando ele precisa procurar você. Depois, acompanhe o que aconteceu e ajuste o acordo.
Uma boa conversa pode começar assim: “Vamos aprender a fazer escolhas com o dinheiro que temos. Você não precisa acertar tudo para conversar comigo.”
Fontes e referências
Fontes consultadas em 13/10/2026. Os exemplos e o acordo familiar são criações editoriais do Laços de Casa.
- CFPB — School-age children and earning.
- CFPB — Learn about the building blocks of financial capability.
- Banco do Brasil — Mesada para os filhos: com quantos anos começar?.
- Serasa — Mesada educativa. Pesquisa mencionada pela página é de setembro de 2025; não utilizada como dado de 2026.
- Times Brasil — Mesada para crianças: quando começar e como ensinar a cuidar do dinheiro, publicado em 12/10/2026.
- Portal do Investidor/CVM — Educação financeira para crianças.
- NIC.br — Compras em jogos on-line.